
Текст: Артур Гроховский
Есть занятная закономерность, которую трудно не заметить, если достаточно долго следить за европейским яхтостроением. Верфь Hallberg-Rassy десятилетиями остается в руках семьи Расси. Голландской Contest руководит уже третье поколение семьи Конайн. Обе пережили финансовый кризис 2008 года, пандемию, разрыв цепочек поставок, инфляционный скачок и нынешнее падение спроса на новые парусные яхты - и обе продолжают спокойно строить лодки. А рядом несколько совсем других историй…
Bavaria после продажи ее основателями инвестиционному фонду Bain Capital в 2007 году уже через два года оказалась с гигантской долговой проблемой, перешла к своим кредиторам Oaktree и Anchorage, а в 2018-м все-таки пришла к неплатежеспособности. Oyster после двух смен private-equity-владельцев в 2018 году попала под внешнее управление. HanseYachts после четырнадцати лет владения фондом Aurelius уже несколько лет подряд требуются все новые и новые финансовые конструкции, государственные гарантии и реструктуризации.
Напрашивается вывод: семейные хозяева строят яхты, а финансисты их губят. Только он слишком красив, чтобы быть правдой. Зато за ним вот что скрывается…
Яхтенная верфь по самой природе своего бизнеса гораздо лучше приспособлена к «терпеливому капиталу», которому некуда спешить, чем к капиталу, изначально купившему компанию ради последующего выхода из нее.
Фамилия на транце
Hallberg-Rassy в этом смысле почти идеальный лабораторный образец. В основе нынешней компании стоят две старые орустские верфи — Гарри Халльберга и Кристофа Расси. Сегодня компанию возглавляет Магнус Расси. Семейное владение сохраняется поколениями; сама верфь много лет специально подчеркивает именно эту преемственность. И если посмотреть не на красивый тик на палубе, а на бухгалтерию, становится понятно, что означает такая философия на практике.
В 2025 финансовом году производственная компания Hallberg-Rassy Varvs AB получила около 395 млн шведских крон выручки и почти 25 млн операционной прибыли. Три последних года оборот практически не менялся: 382, 392, 395 млн крон. Никакого головокружительного роста. Зато в балансе производственной компании нет долгосрочной задолженности. Бизнес прибыльный, собственный капитал значителен, компания не выглядит заинтересованной в том, чтобы за четыре года удвоить производство, захватить соседнюю верфь и порадовать инвесторов красивой EBITDA.
Примерно то же самое демонстрирует Contest. Верфь основана Эдом Конайном в 1959 году; затем ею руководил его сын Фриц, теперь — внук Арьен. Шесть с лишним десятилетий и три поколения одной семьи. При этом фирма не застыла в производстве голландских яхт образца 1965 года: размеры выросли от Contest 25 до 85 футов, менялись технологии, дизайнеры, производственная модель. То есть семейная собственность вовсе не обязательно означает старика в фартуке, который отказывается покупать CNC, потому что его отец строгал шпангоуты вручную. (Более того, в части внедрения стеклопластика Contest была одной из первых в Европе.) Речь о другом...
Цель семейного предприятия
Условному Магнусу Расси не требуется продать Hallberg-Rassy (саму верфь) через пять или семь лет. Более того, сама идея продажи предприятия для него означает совсем не то же самое, что для инвестиционного менеджера. На кону не только стоимость пакета акций. На заводе - его фамилия, там работал его отец, и от состояния компании зависит то, что достанется следующему поколению.
Экономисты называют эту дополнительную ценность socioemotional wealth: контроль семьи, репутация, преемственность, отношения с работниками и местным сообществом имеют самостоятельную стоимость, даже если ее нет в балансе. Отсюда появляется и patient capital — терпеливый капитал.
Исследования семейных предприятий действительно обнаруживают более длинный горизонт принятия решений и повышенное внимание к выживанию компании. Свежая исследовательская работа по примерно 130 тысячам фирм еврозоны показывает, что полностью семейные компании при ужесточении денежной политики меньше сокращают реальные инвестиции и чаще используют более устойчивое долгосрочное финансирование. Но научная литература здесь не единодушна: в других выборках семейные фирмы оказываются чрезмерно осторожными и недоинвестируют в рискованные проекты.
Семейное владение не создает волшебной защиты от банкротства. Оно просто меняет критерий успеха. Для фонда успешная инвестиция должна когда-нибудь закончиться. Для семьи хороший бизнес может не заканчиваться вообще.
Фонд покупает, чтобы продать
Это не обвинение. Private equity существует не для коллекционирования яхтенных верфей. Инвесторы дают фонду деньги с расчетом получить их обратно с прибылью. Фонд покупает предприятие, увеличивает его стоимость и должен выйти из инвестиции — продажей стратегическому покупателю, другому фонду, через биржу или иным способом.
Например, фонд Aurelius совершенно открыто описывает подготовку портфельной компании (той же Hanse) к будущему выходу как часть своей инвестиционной работы с первого дня владения. Это нормальный механизм отрасли. И зачастую он прекрасно работает.
Фонд приносит деньги, профессиональный менеджмент, финансовую дисциплину, закрывает неэффективные подразделения, объединяет закупки, заставляет считать себестоимость там, где семейный хозяин тридцать лет довольствовался ощущением «вроде зарабатываем». Большие исследования buyout-компаний вообще не подтверждают карикатуру, согласно которой private equity непременно покупает завод, увольняет всех работников и вывозит станки. Производительность после приобретений зачастую растет. Проблема начинается не оттого, что один собственник добрый, а другой злой. У них разные часы! И для яхтостроения это особенно существенно.
Странная промышленность
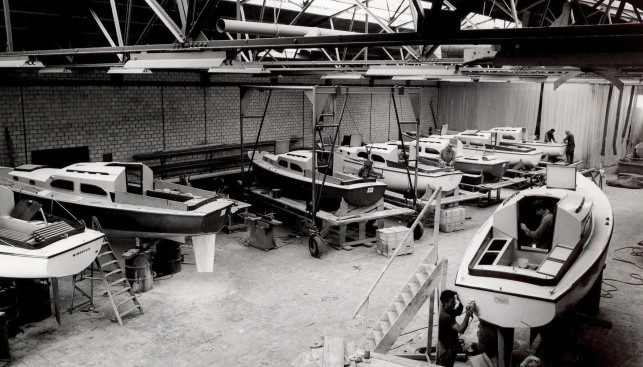
Большую серийную яхтенную верфь удобно сравнивать с автомобильным заводом лишь до тех пор, пока не зайдешь внутрь. Даже Hanse, одну из крупнейших яхтенных верфей мира, один из ее руководителей довольно метко назвал «большой столярной мастерской». В этом есть смысл.
Серийная яхта состоит из тысяч компонентов от сотен поставщиков. Производственный цикл измеряется месяцами. Объем серии по автомобильным меркам смехотворен. Значительная часть труда остается ручной. Новый корпус требует дорогущей оснастки, которая потом должна работать много лет. Клиент может внести аванс сегодня, а окончательный расчет произойдет после сдачи лодки через несколько месяцев. При этом каждая недостроенная яхта — огромный кусок замороженного оборотного капитала.
Станок, люди, формы, склад, инженерная служба и дилерская сеть нужны независимо от того, выпустили в этом году 600 лодок или 450. Поэтому при падении объема на 20% расходы отнюдь не уменьшаются на те же 20%. Это очень хорошо заметно на рынке катамаранов: когда выручка Fountaine Pajot уменьшилась примерно на одну восьмую, то ее EBE (Excédent Brut d’Exploitation, показатель, близкий к EBITDA) упал почти вдвое (об этом писали здесь https://yachtrussia.com/a/1196).
Есть и еще одна неприятность: яхтенная индустрия чрезвычайно циклична. Дом или автомобиль большинству людей все-таки нужен. Новая парусная яхта — одна из тех крупных покупок, которую безболезненно можно отложить на три года. Вчера дилеры стоят в очереди за производственными слотами на 2027 год. Сегодня наступает финансовый кризис, пандемия, 10-процентный кредит или война — и очередь исчезает.
А завод остается.
Что бухгалтер считает жиром
В обычной современной корпорации менеджера учат бороться с избыточностью. Лишние запасы — плохо. Недозагруженный станок — плохо. Слишком много денег на счету — капитал используется неэффективно. Работник, без которого производство теоретически может обойтись, — лишние расходы. Запасная производственная линия — ужас для показателя return on invested capital. Все верно.
Верно до того дня, когда поставщик внезапно перестает поставлять редукторы, главный мастер заболевает, у CNC ломается привод, пять корпусов требуется срочно переделать, а рынок за два года падает на четверть. И неожиданно выясняется, что то, что в таблице Excel выглядело излишним жиром, было «иммунной системой предприятия».
Для яхтенной верфи это особенно существенно потому, что ее главный актив далеко не всегда записан в строке «основные средства». Мастер, который двадцать лет знает, где именно на 50-футовом корпусе возникает проблема при вклейке переборки, может «стоить» больше станка. Поставщик, который в пятницу вечером найдет нужную помпу для сдаваемой во вторник яхты, — тоже актив. Как и инженер, помнящий, зачем именно пятнадцать лет назад в узле конструкции изменили три слоя ламината. Такое знание накапливается медленно и теряется мгновенно.
Семейные предприятия зачастую терпят свою «производственную неэффективность» потому, что им необязательно каждый квартал доказывать максимальную «финансовую эффективность» используемого капитала.
Разный подход
Допустим, на верфи работает станок, которому через четыре года наверняка потребуется замена. Он пока исправен. Семейный владелец, предполагающий оставить предприятие детям, смотрит на ситуацию довольно просто: через четыре года завод все еще будет нашим, значит, новый станок все равно понадобится. Можно заранее выбрать оборудование, подготовить цех, обучить людей и спокойно заменить старое на новое.
Теперь представим собственника, который рассчитывает выйти из актива через три года. Покупать новый станок сегодня означает испортить free cash flow нынешнего года. Старый до предполагаемой продажи, скорее всего, доживет. Отложить инвестицию - это может быть рационально. Но! Если через три года не найдется покупателя на все предприятие, и через два года его тоже не будет… то в конце концов следующий хозяин обнаружит не один старый CNC, а накопленный investment backlog — технологический долг из устаревшего оборудования, IT-систем, зданий, оснастки и отложенного обслуживания.
Нечто похожее сегодня происходит с HanseYachts (о чем мы писали здесь https://yachtrussia.com/a/1191). Фонд Aurelius уже несколько лет собирался продавать верфь и потому вкладывал только необходимый минимум. После сделки новый аудит обнаружил, что реальная инвестиционная потребность значительно выше той, что была заложена в план спасения.
Ничего криминального. Просто один собственник жил уже мыслями о выходе, а следующий получил счет.
Bavaria в долгах
Пожалуй, наиболее эффектный яхтенный пример разницы моделей — Bavaria. При Винфриде Херрманне верфь превратилась фактически в автомобильный завод среди яхтенных производителей. Поточное производство, высокая стандартизация, огромные объемы: к середине 2000-х Bavaria выпускала порядка 3500 лодок ежегодно. В 2007 году основатели продали компанию фонду Bain Capital. Цена сделки в отраслевых источниках оценивалась примерно в €1,1–1,3 млрд.
Затем разразился мировой финансовый кризис. К 2009 году Bavaria оказалась с сотнями миллионов евро задолженности; контроль перешел к кредиторам Oaktree и Anchorage после глубокой реструктуризации долгов. В 2018 году компания все-таки стала неплатежеспособной и была продана новому инвестору из процедуры банкротства.
Очень хочется сказать: вот что private equity сделала с прекрасной семейной верфью. Но это было бы нечестно.
Bain купила Bavaria практически на вершине величайшего яхтенного бума — непосредственно перед крупнейшим финансовым кризисом. Не случись 2008 года, история могла выглядеть иначе. Однако долговая конструкция, допустимая при растущем рынке, оказалась совершенно убийственной, когда продажи рухнули. Именно в этом смысл примера.
Долг не создает шторм. Он уменьшает высоту волны, которая вас перевернет.
Hanse при Шмидте тоже чуть не утонула
Необходимо разрушить еще одну легенду. Hanse прекрасно умеет попадать в неприятности и при семейном владельце. После кризиса 2008 года выручка компании Михаэля Шмидта рухнула, убытки измерялись десятками миллионов евро. Именно после тяжелых кризисных лет Шмидт в 2011 году продал контроль фонду Aurelius. Финансовые отчеты того периода никак не напоминают историю безмятежной семейной верфи.
Фамилия основателя в графе «владелец» не заменяет хорошего баланса.
Семейный владелец может чрезмерно расшириться. Может построить ненужный завод. Может ошибиться с модельным рядом. Может посадить в директорское кресло совершенно неподходящего для этого сына. И просто может попасть под идеальный экономический шторм. Семейные компании разоряются ничуть не понарошку.
Не обязательно быть семьей
Есть еще один хороший контрпример, который, окончательно показывает, где проходит настоящая граница.
Это Oyster.
В 2008 году Ричард Мэтьюз продал компанию фонду Balmoral Capital примерно за £70 млн. Через четыре года ее приобрел другой инвестиционный владелец — HTP Investments. В феврале 2018 года Oyster Marine перешла под внешнее управление после того, как владелец прекратил финансовую поддержку. Через месяц всю компанию приобрел предприниматель Ричард Хадида (интервью с ним на сайте YR здесь https://yachtrussia.com/a/716).
Хадида — не потомственный яхтостроитель. И Oyster для него не семейное предприятие в классическом смысле. Но ведет он себя именно как поставщик patient capital. По данным Financial Times, к 2025 году он вложил в Oyster уже около £65 млн собственных денег, хотя компания все еще показывала существенные убытки.
Можно спорить, когда эти инвестиции окупятся и окупятся ли вообще. Но мотивация принципиально отличается от фонда с заданным инвестиционным горизонтом: собственник может решить, что готов финансировать предприятие еще пять или десять лет, поскольку хочет «построить» именно эту компанию. Это почти семейная логика без семьи. И она очень хорошо показывает, что именно мы на самом деле обсуждаем: это отнюдь не форма собственности, а горизонт капитала.
Терпеливый хозяин и хозяин «сонный»
Если свести все к механике бизнеса, получается довольно ясная вещь. Яхтенное производство требует от собственника нескольких неудобных качеств. Умения жить с умеренной доходностью. Готовности держать капитал, который прямо сейчас ничего не зарабатывает. Способности не увеличивать мощности только потому, что два года подряд рынок требует еще лодок. Готовности инвестировать сегодня в оборудование, которое полностью окупится через десять лет. Понимания, что технологическая компетенция, отношения с поставщиками и репутация марки тоже являются капиталом. И, наконец, возможности пережить три плохих года, не задавая вопроса, не пора ли просто закрыть инвестицию.
Семейная собственность довольно естественно создает именно такую систему стимулов. Фонд тоже может. В принципе. Но ему приходится сознательно противостоять собственной финансовой логике.
И все-таки не будем делать из семейных верфей идиллию. Patient capital легко превращается в капитал «сонный». Тот же длинный горизонт позволяет десятилетиями не замечать, что продукт устарел, производство неэффективно, а любимый племянник на должности коммерческого директора совершенно не умеет продавать яхты.
Исследования семейного бизнеса как раз обнаруживают эту обратную сторону: семейные предприятия могут меньше инвестировать в рискованные исследования и предпочитать уже знакомые материальные активы новым технологиям. Они осторожнее, а осторожность бывает как преимуществом, так и причиной отставания.
Старый хозяин, который говорит «мы всегда так строили», ничем не лучше инвестиционного директора, который говорит «эта строка расходов портит EBITDA». Просто способы угробить верфь разные.
Смысл жизни
И все же в яхтенной индустрии семейные компании действительно обладают одним структурным преимуществом: для семьи существование самой верфи может быть целью и смыслом. Для фонда же существование компании — средство создать стоимость инвестиции. Разница в формулировке почти не заметна, когда рынок растет, она появляется во время кризиса.
Hallberg-Rassy может спокойно продать меньше яхт и продолжить строить их примерно так же, как раньше, и никому не надо объяснять, почему компания не удвоила оборот за пять лет. Contest не обязана превращаться в мировой концерн, чтобы инвестиция считалась удачной, и третьему поколению владельцев достаточно получить от второго хорошую верфь и когда-нибудь передать четвертому еще лучшую.
У инвестиционного же капитала другое назначение. И это тоже нормально — пока инвестиционный горизонт совпадает с производственным. Но здесь у яхтостроения возникает проблема. Матрицы яхт живут годами (иногда десятилетиями). Люди работают на верфи по тридцать лет. Ошибки конструкции могут преследовать марку еще дольше. А инвестиционный фонд иногда начинает думать о продаже еще в момент покупки предприятия. Для некоторых отраслей это несущественно, для яхтенной верфи — очень даже. Поэтому...
После историй Bavaria, Oyster и сегодняшнего кризиса на Hanse вывод должен быть иным, чем «яхтенные верфи нельзя отдавать финансистам». Нет, финансисты иногда спасают их именно тогда, когда семьи уже не могут. Вывод другой: «Яхтенная верфь — это промышленность для «длинных» денег». Совершенно не обязательно семейных. Но непременно таких, у которых есть время. И любовь.
---
Мороз, ветер, поземка. Случалось ли вам видеть парусные гонки в такую погоду? По белой равнине, поднимая снежную пыль, летят десятки разноцветных крыльев...
Издавна считается, что борода моряка - символ мужской силы, отваги, воли, мудрости, гордости. Особенно если эта борода шкиперская, фирменная.
В гости к Табарли - один день из жизни Брижит Бардо и Алена Делона
«Если вы знаете историю, если вы любите корабли, то слова «обогнуть мыс Горн» имеют для вас особое значение».
Сэр Питер Блейк
Объемные очертания, надежная рубка и много лошадиных сил – вот что отличает мотосейлер от других яхт. Когда-то весьма популярные, сегодня они занимают на яхтенном рынке лишь узкую нишу. Собственно, почему?
Каждый яхтсмен должен быть «на ты» с навигационными огнями – судовыми и судоходными. Но есть огни, которые «живут» сами по себе, они сами выбирают время посещения вашего судна, а могут никогда не появиться на нем. Вы ничего не в силах сделать с ними, кроме одного – вы можете о них знать. Это огни Святого Эльма и шаровая молния.